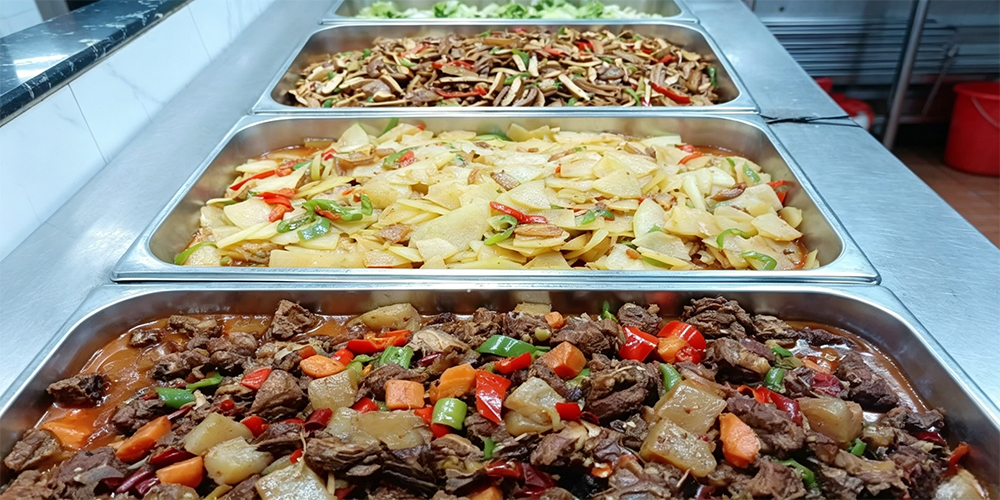
在惠州龙溪地区,事业单位食堂的规范化运营不仅关乎职工的饮食健康,更是财政资金合理使用的重要体现。做好食堂承包费用的预算编制工作,是确保项目顺利招标、后续运营稳定及成本控制到位的关键。面对日益严格的财务审计要求和市场物价波动,科学合理的预算方案需基于详尽的数据分析,遵循透明、合规、经济原则,避免盲目定价导致资源浪费。
首先,明确成本构成是预算编制的核心。事业单位食堂承包费用通常包含固定成本与变动成本。固定成本涉及场地租赁、设备折旧维护及水电燃气接入费。需调研周边物业租金行情,避免估价过高增加负担或过低影响质量。此外,履约保证金及管理费亦是预算项,用于保障食安赔付及监管协调。
变动成本与用餐人数及餐标挂钩。需统计日均就餐量,结合当地食材价格波动趋势测算。当地生鲜产品具季节性特征。预算模型中应预留物价浮动空间,建议设置5%至10%原材料风险储备金,应对通胀或供应短缺。人工成本参照惠州市工资指导线及行业水平核定薪酬,确保合规稳定。
其次,制定详细预算测算流程关乎落地。第一步实地勘察,评估设备完好度及水电布局,确定改造投入。第二步调研市场,获取食材报价及咨询费。第三步模拟运营,按三餐标准试算盈亏,确保承包方有合理利润。同时须遵循国资管理规定,大额资金经合法招投标,严禁私下议定致资产流失。
再者,合规性是预算审批硬性指标。需明确费用税收归属,如发票税率、进项抵扣,避免税务风险。设定绩效指标,将预算执行与服务质量挂钩。若浪费严重或投诉率高,依约核减补贴或管理费。动态调整机制能激励承包方控制成本,提升效率。
最后,建立监督机制保障落实。建议成立由后勤、财务及职工代表组成的膳食委会,定期审核报表,监控预算偏差。异常支出启动调查。龙溪城市化快,职工饮食需求变化,预算应具前瞻性和灵活性。
综上所述,惠州龙溪事业单位食堂承包费用预算是融合调研、测算、合规及管理的系统工程。做到数据详实、依据充分、流程规范,方能保障伙食质量,实现资源配置最优,达成双赢局面。
Copyright © 2006-2026


