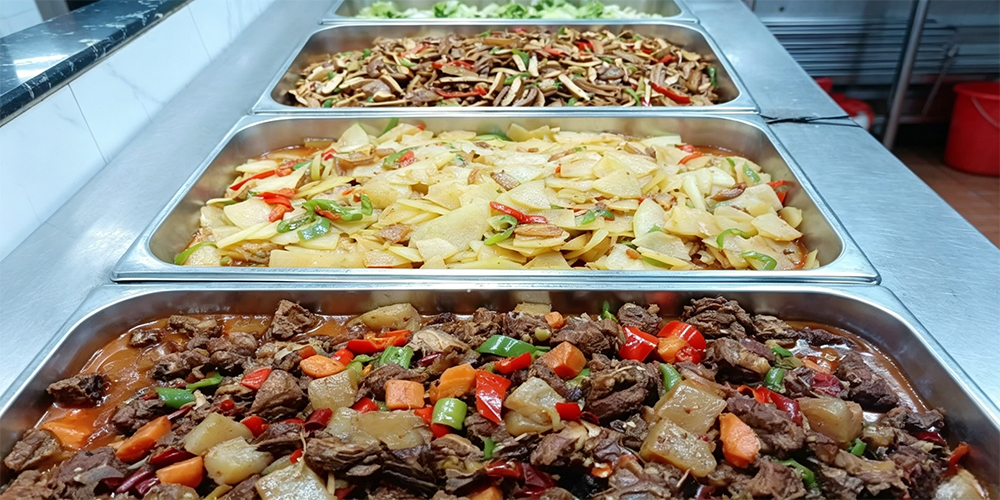
在惠州的制造业园区及企事业单位中,后勤管理的规范化已成为提升竞争力的重要一环。越来越多的公司选择将食堂业务外包给专业的餐饮管理公司,其中“采鲜餐饮”便是本地颇具口碑的服务提供商之一。然而,在探讨合作细节时,许多企业的行政或财务人员常常对费用结构产生困惑:食堂承包费和员工餐费究竟有何区别?这两者不仅是财务核算的基础,更关系到双方的权责界定。厘清这一概念,有助于建立更加透明、高效的膳食管理模式。
食堂承包费,从本质上讲,是一种综合性的服务管理费用。这并非直接购买食物的款项,而是企业支付给承包方以换取整体运营服务的成本。这笔费用通常涵盖了食堂日常运作中除食材采购以外的所有开支。具体而言,它包括专业厨师及服务人员的工资、福利和社保;厨房设备的折旧与维护费用;水电煤气等能源消耗(视合同约定而定);以及承包方必要的运营成本如证照办理、食品安全保险等。在惠州的市场惯例中,承包费的结算方式灵活多样,可以是按照每月总营业额的一定比例收取,也可以是双方协商确定的固定金额。对于企业而言,支付这笔费用意味着将繁琐的人事管理、设备运维和风险承担剥离出去,从而专注于核心业务的发展。
相比之下,员工餐费则是指用于实际消耗食材的成本支出,是“吃”本身的开销。这笔费用直接关系到员工的饮食质量和营养标准。在大多数情况下,员工餐费由两部分组成:一是企业提供的伙食补贴,二是员工个人自付的部分(如有)。例如,企业可能设定为每人每餐 20 元标准,那么这部分资金必须全部专项用于食材采购。它包含了米面粮油、肉禽蛋奶、蔬菜水果以及调味品等原材料的费用。如果采用刷卡消费模式,员工卡内的充值金额即属于此范畴;如果是全额报销制,则直接由公司财务拨付至承包方的食材专户。值得注意的是,无论何种形式,员工餐费的核心属性决定了其专款专用,主要用于保障食品卫生与口味口感,不能挪作他用。
这两者在财务管理上的界限必须泾渭分明,这也是采鲜餐饮在合作中始终坚持的原则。混淆两者可能导致严重的合规风险。若将承包费计入餐标,企业无法准确评估真实的用餐成本;若将食材采购混入服务费,则难以监控食品质量与安全。此外,在税务处理上,两者的性质也不同。承包费属于服务类收入,开具的是服务业发票;而员工餐费中的食材部分,往往涉及农副产品免税政策或具体的进销项抵扣,清晰分类能帮助企业优化税务筹划。
对于身处惠州的企业来说,理解这种区别具有现实指导意义。首先,预算编制更加精准。企业可以将固定的人力成本(承包费)和波动的食材成本(员工餐费)分开考量,便于应对市场物价波动。其次,考核监督更有据可依。当发生食品安全问题或菜品投诉时,能够迅速判断是管理失误导致的承包责任,还是食材质量引发的餐标争议。最后,员工满意度能得到切实提升。透明的收费结构让员工明白哪些钱交给了公司用于改善伙食,哪些钱是固定的管理服务成本,减少了内部猜疑。
采鲜餐饮在长期的服务实践中发现,优秀的食堂管理模式应当是“账目分离,服务增值”。我们不仅提供标准化的食材供应方案,更通过科学的管理手段降低承包过程中的隐性损耗。通过引入数字化管理系统,我们将每日食材成本实时反馈给企业管理层,同时明确公示人工与服务费用构成。这种公开透明的做法,既保障了企业的利益,也让每一位就餐的员工都能感受到实惠。
综上所述,食堂承包费侧重于管理与服务,是企业购买的专业能力;员工餐费侧重于实物与消费,是员工享受的福利待遇。两者相辅相成,共同构成了完整的餐饮服务生态。企业在进行选择时,不应只关注总价高低,更应关注费用结构的清晰度与合理性。正如采鲜餐饮所倡导的那样,只有权责清晰、分工明确的合作机制,才能打造出安全、美味且高效的惠州企业食堂,真正实现后勤服务于生产的战略目标。希望本文能为正在筹备或优化食堂项目的管理者提供清晰的参考。
Copyright © 2006-2026


