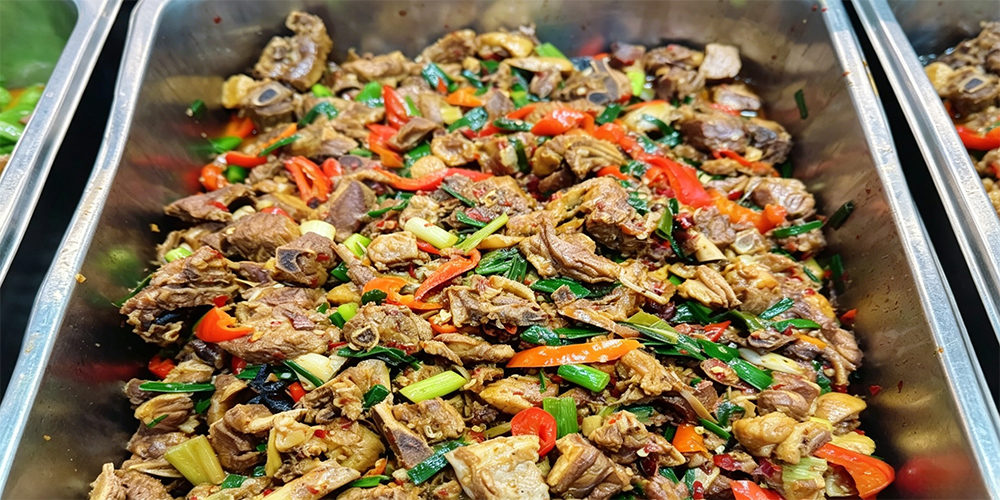
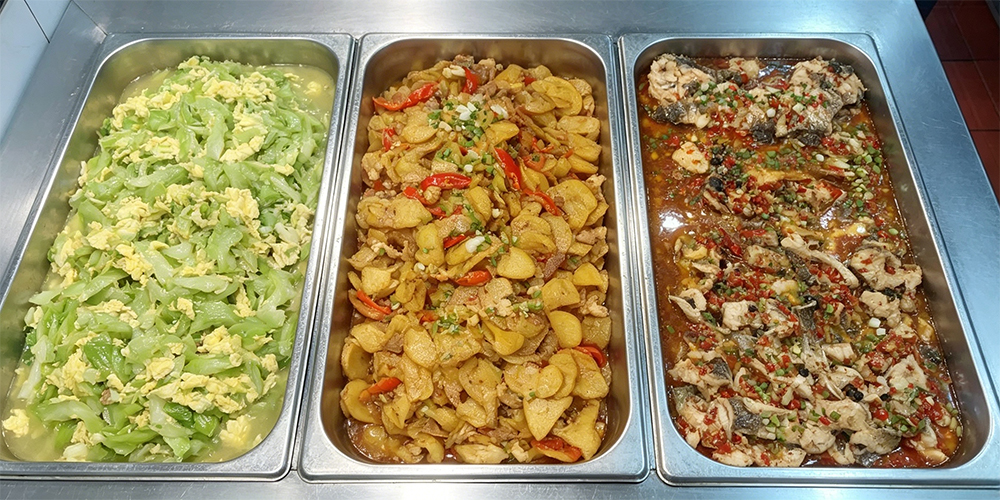
在惠州三栋科技产业园及周边区域,大型生产基地林立,数万名产业工人的就餐需求催生了庞大的食堂承包市场。对于承接此类项目的一方而言,能否准确核算成本不仅是财务管理的核心,更是决定项目生死的关键。很多承包商仅凭经验拍脑袋预算,最终陷入亏损泥潭。本文将以实战视角,为您拆解惠州三栋大型生产基地食堂承包的成本核算全流程,助您构建科学的数据模型。
一、精准界定人工成本结构
人工成本通常是食堂总支出的 25% 至 30%,是刚性支出的重头戏。在三栋这类高密度工业区,人员配置需严格遵循用工标准,切忌盲目臃肿。首先,需详细统计基础薪资,包括厨师长、热厨、切配、面点师及洗碗保洁人员的月工资总额。其次,不可忽视隐形成本:如五险一金的企业缴纳部分、法定节假日三倍工资、员工入职体检费以及制服更换周期折算的费用。对于长期驻场的项目,还需考虑招聘渠道费和岗前培训费。建议建立考勤打卡系统,严格按实际出勤天数核算薪资,杜绝“吃空饷”现象。计算公式应为:总人工成本 = (人均月薪 × 人数)+ 社保公积金单位缴纳部分 + 福利杂项。确保每一分钱都花在刀刃上,实现人效最大化。
二、严控原材料采购与损耗
食材成本占据总支出的 50% 以上,是核算的重中之重,也是利润控制的杠杆支点。惠州本地气候湿润,蔬果易腐坏,这就要求供应链必须具备高效的物流周转能力。核算时不能只看单价,要看综合性价比。建议建立“主副食分类台账”,大米、食用油等大宗物资参考惠州粮油批发均价浮动区间;新鲜蔬菜则需结合周末市场行情设置预警线。更为关键的是损耗率控制,从入库验收到加工烹饪,再到剩菜处理,每一个环节都要设定标准损耗值。例如,叶菜类损耗率超过 15% 即需复盘流程。利用数字化记账工具,实现每日进销存核对,防止食材流失或被私自挪用,确保账实相符率达到 99% 以上。单份餐标的成本可通过(总食材成本 ÷ 总出餐份数)来计算,以此指导菜单定价。
三、量化水电燃气与维护支出
大型生产基地食堂属于高耗能场所,这部分费用往往容易被低估。在核算成本时,务必向物业方申请独立计量的水表、电表和气表,严格区分食堂专用能耗与公共区域能耗,避免被摊派。惠州工业用电价格相对稳定,但高峰期负荷可能导致线路损耗增加,这部分电费需预估在内。燃气费用随国际油价波动较大,建议预留每月 5% 的缓冲预算以应对涨价风险。此外,设备折旧与维护常被视为死角。蒸饭车、留样冰箱、油烟净化器等大型设备有明确使用寿命,应按年折旧计入月度成本。定期的油烟管道清洗、消防设备年检等合规性支出,也应列入年度分摊预算,避免临时突发的维修资金缺口,确保设施安全运转。
四、综合管理费与风险对冲
除上述硬性支出外,还需预留综合管理费。这包含项目管理人员的工资、办公耗材、通讯费及业务招待费等软性投入。更深层的考量是风险准备金,针对食品安全事故、疫情管控、劳动纠纷等不可抗力因素,需提取净利润的 10% 作为应急基金,切勿为了短期报表好看而缩减此项。完成所有分项汇总后,得出保本底价,再根据市场竞争力添加适当利润空间。值得注意的是,核算并非静态,惠州三栋地区企业搬迁或产线调整可能导致用餐人数骤变,因此要建立动态调整机制,按季度复盘成本数据,及时优化菜单结构和采购策略,保持现金流的良性循环。
综上所述,食堂承包的成本核算是一门精细化的管理艺术。唯有通过科学的人员定编、严格的物料管控、透明的能耗监测以及灵活的风险预案,才能在三栋激烈的商业环境中立于不败之地。这不仅关乎企业的利润,更是对数万员工饮食安全的郑重承诺。
Copyright © 2006-2026


