惠州博罗地区作为华南重要的新能源汽车与零部件制造基地,聚集了多家大型汽车主机厂及产业链配套企业,员工规模庞大且流动性相对可控。在这样的背景下,企业食堂不仅仅是提供餐饮服务,更是后勤保障的核心组成部分。随着人力资源管理的专业化趋势,食堂运营多采用外包承包模式。然而,要维持长期稳定的合作关系并确保服务品质,全面、精准的食堂承包成本核算显得尤为重要。这不仅是承包商盈利的关键,也是企业评估供应商能力的重要依据。
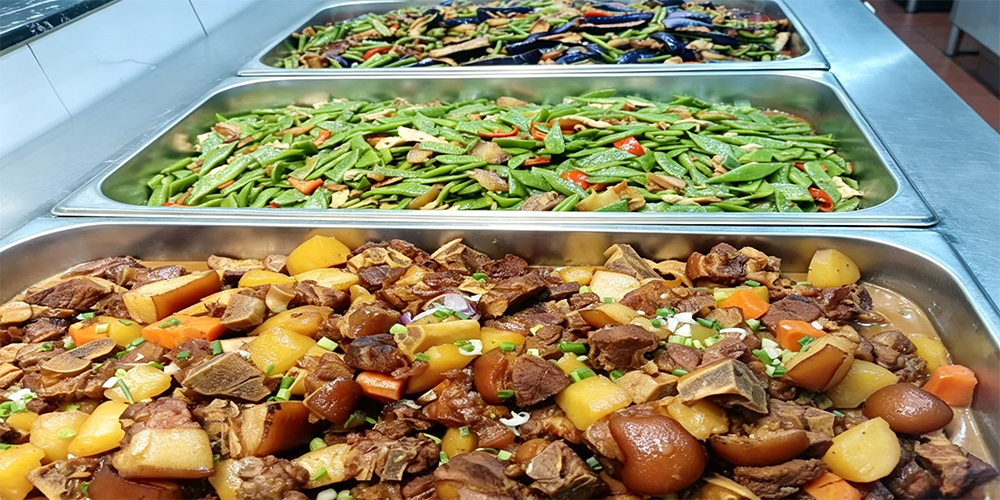
首先,直接食材成本是成本核算中的核心变量,通常占据总支出的 60% 至 70%。在汽车企业的特定场景下,食材采购具有“量大、频次高、标准严”的特征。博罗地区的供应商资源虽丰富,但考虑到工厂地理位置的分散性,物流运输成本也会相应增加。成本核算时需对米面粮油、肉禽蛋奶、蔬果调料等主材建立严格的入库与出库台账。特别是针对汽车工人劳动强度大、体力消耗高的特点,蛋白质类食材的投入占比需精确计算,不能单纯追求低价而牺牲营养供给。此外,原材料的损耗率必须控制在极低水平,例如蔬菜的去叶去根损耗、冷冻肉的解冻损耗,都需要建立标准化食谱卡,精确到每一克的使用量,从而杜绝后厨浪费。
其次,人力成本占据第二大支出比例,且受企业生产节拍影响极大。汽车企业普遍实行两班或三班倒制度,导致食堂供餐呈现出明显的“潮汐效应”。午间晚餐往往是几百甚至上千人集中就餐,高峰期对出餐速度要求极高,而非用餐时段则可能出现人力闲置。传统的固定 staffing(人员配置)会导致人工成本虚高。因此,先进的成本核算方案应推行“核心全职 + 弹性兼职”的人力模型,并针对不同时段的工作负荷进行工时折算。同时,必须合规计算社保、住房公积金及加班费等隐性人力成本,避免因用工风险引发的额外支出。
第三项关键成本在于能源动力与固定资产折旧。大型中央厨房配备有数十台大功率蒸箱、万能烤箱及制冷设备,水电气消耗巨大。在成本核算表中,这部分往往容易被忽略或笼统估算。实际上,需根据每日供餐人数预估能耗系数,并考虑到季节性因素(如夏季空调制冷、冬季热水用量)。设备折旧方面,厨房设施的购置成本需在使用年限内进行分摊,定期维护保养费用也应计入日常运营成本,因为突发性的设备故障维修不仅成本高,还会导致停餐,造成严重的违约赔偿风险。
除了显性支出,间接费用与风险准备金是常被低估的部分。这包括食品安全检测费、餐具损耗、清洁耗材、证照年审费以及保险费用。对于大型国企或外企背景的汽车企业,食品安全是一票否决项。一旦出现食安事故,面临的不仅是巨额罚款,更是合同终止及品牌声誉受损的风险。因此,必须在财务模型中预留 5% 左右的利润作为风险缓冲,用于应对不可预见的监管处罚或突发公共卫生事件支出。
在盈利模型的构建上,建议采用“固定管理费 + 绩效浮动”的模式。固定费用覆盖基础管理与人工,绩效部分与员工满意度挂钩。在博罗本地,需注意粤式饮食习惯与外地员工口味的平衡,这不仅影响满意度,也直接影响翻台率和复购意愿。盲目迎合单一口味可能导致另一部分群体满意度下降。
最后,数字化转型正在重塑成本核算的逻辑。引入智慧食堂管理系统,通过人脸识别支付、智能结算终端收集数据,可以实现对菜品受欢迎程度、厨余垃圾量的实时量化分析。大数据的应用能让承包商做到精准备餐,从源头减少因估产不准造成的食材报废。ERP 系统还能追踪每一笔采购单据,实现供应链价格的透明化比对。
综上所述,惠州博罗大型汽车企业食堂的成本核算是一项复杂的系统工程。它要求管理者跳出单纯的算账思维,深入理解制造业的生产节奏、地域饮食文化及法律法规约束。只有通过精细化、数据化、标准化的全链路成本控制,才能在保障员工幸福指数的同时,实现商业价值的稳健增长,为汽车产业的蓬勃发展提供坚实的后勤支撑。
Copyright © 2006-2026


