惠州饭堂承包全托模式管理费用
1793706243
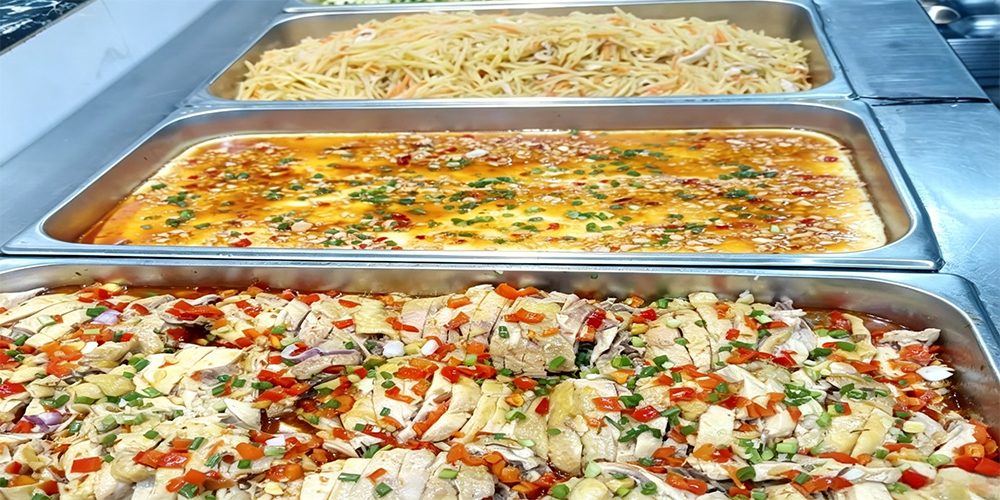
在现代企业管理中,员工食堂不仅是后勤保障的基石,更是提升员工归属感与幸福感的关键场景。随着惠州地区产业经济的蓬勃发展,工业园区与高新技术企业密集,越来越多的企业选择将饭堂运营交由专业团队处理,其中“全托模式”因其省心、专业的特点备受青睐。然而,许多管理者在探讨合作时,对于“全托模式下的管理费用”究竟由哪些部分构成、如何计算以及影响因素存在诸多疑问。深入解析惠州饭堂承包全托模式的管理费用结构,是企业进行成本预算与决策的重要前提。
全托模式的核心定义
所谓全托模式,是指发包方(企业)仅负责提供场地、水电及大型炊具设备,而具体的食材采购、加工制作、人员管理、环境卫生及食品安全管控等全部工作均由承包商承担。在这种模式下,管理费并非单独列支的一笔现金,而是融合在整体报价体系中。通常分为两种计费方式:一种是按人均餐标抽取一定比例的管理费,另一种则是固定月费加上食材实报实销的模式。理解这一区别,有助于企业更精准地预估年度财务支出。
管理费用的具体构成
惠州地区的餐饮承包商在核算管理费用时,通常会包含以下几个核心维度,企业在审核报价时需重点关注:
1. 人力成本占比
这是全托模式中最大的支出项。惠州本地厨师长、面点师、切配工、保洁员及管理人员的工资、社保及福利均需计入总成本。根据目前惠州人力资源市场的行情,一个百人以上规模的小型企业食堂,每月的人力成本约占整体运营支出的五成以上。这部分费用直接决定了食堂的服务质量稳定性,过低的人力预算往往意味着人员流失率高或技能不足。
2. 管理与运营杂费
包括证照办理费、食品安全保险费、日常行政开支、培训费用以及应对突发状况的备用金。全托模式下,承包商需承担所有经营风险,例如食安事故的法律风险,因此这部分风险溢价也是管理费的组成部分之一。此外,还包括定期的卫生消杀费用及餐厨垃圾处理费用。
3. 设备折旧与维护
虽然大型设备通常由甲方提供,但日常的刀具、餐具损耗、小型维修部件的更换往往由承包商负责。在合同中,明确设备维护的责任边界,能有效避免后期因扯皮导致的隐形费用增加。常规的水电费若未明确约定,也可能成为争议焦点,需在费用中厘清。
4. 利润空间与税务
作为商业机构,承包商必然需要获取合理的利润以维持运营。通常在扣除食材成本与各项运营成本后,净利率控制在 5%-15% 之间属于合理区间。过高的利润率往往意味着对食材质量的压缩,过低则可能影响服务的持续性。同时,承包商提供的价格是否含税、发票类型及开具时间,都是财务管理中不可忽视的费用细节。
影响惠州市场管理费水平的因素
不同企业的需求差异会导致最终管理费用产生波动,主要体现在以下几个方面:
- 用餐人数规模: 规模效应显著。千人以上的食堂由于批量采购优势明显,摊薄后的单餐管理成本较低;而小型食堂由于固定成本无法分摊,单位管理费用会相应上升。
- 餐标与菜式复杂度: 如果企业要求每日提供四菜一汤且菜品丰富多变,烹饪难度大,人工投入高,管理费自然高于简单的盒饭模式。惠州本地特色菜品的引入也会增加采购与烹饪成本。
- 服务要求标准: 是否需要提供夜宵?是否要求分区域送餐?是否有特殊的健康饮食定制?这些增值服务均会折算进管理成本中,并在合同中体现为附加费用。
- 供应链位置: 惠州拥有丰富的农产品资源,如龙门大米、惠东海鲜等。若承包商能利用本地供应链优势降低食材成本,理论上可在保证质量的前提下优化管理报价,反之则可能面临较高的物流成本压力。
成本控制与合同谈判建议
企业在确定管理费用时,不应单纯追求低价,而应注重性价比与透明度。建议在签订合同时明确要求列出《管理服务费明细表》,将人力、水电、物料损耗等细项透明化。同时,建立考核机制,将管理费支付与服务质量挂钩。例如,设定员工满意度调查权重,若连续两个月满意度低于规定值,可酌情调整管理费比例或暂停支付部分款项。
此外,合同中必须明确价格调整机制。考虑到原材料市场价格波动较大,协议中应约定每季度或每半年进行一次复核,允许基于大宗食材价格指数进行小幅浮动,这既能保障承包商利益,也能确保企业控制预算上限。
结语
综上所述,惠州饭堂承包全托模式的管理费用是一个动态的综合指标。它既反映了当地的人力物价水平,也体现了餐饮企业的专业化管理能力。理性的成本控制来自于清晰的结构认知和严格的履约监管。只有当承包商获得合理回报,企业获得满意服务,双方才能在长期合作中实现共赢,为员工打造真正放心、舒适的就餐环境。选择合作伙伴时,建议重点考察其在惠州本地的供应链整合能力及过往类似企业的管理案例,从而做出最明智的决策。
Copyright © 2006-2026


