在现代企业后勤管理与团餐服务行业中,成本控制与财务透明度始终是甲乙双方关注的焦点。随着合作模式的精细化发展,“管理费加食材实报实销”逐渐成为大型集团、学校及医院食堂的主流选择。这种模式的核心在于将食材成本与服务费用剥离,让委托方拥有更高的知情权与控制权。以广东采鲜餐饮为例,其在实际操作中建立了一套严谨的核算体系,有效保障了双方的利益平衡。要理解这一模式的运作逻辑,我们需要从成本构成、核销流程以及风险控制三个维度进行深入剖析。
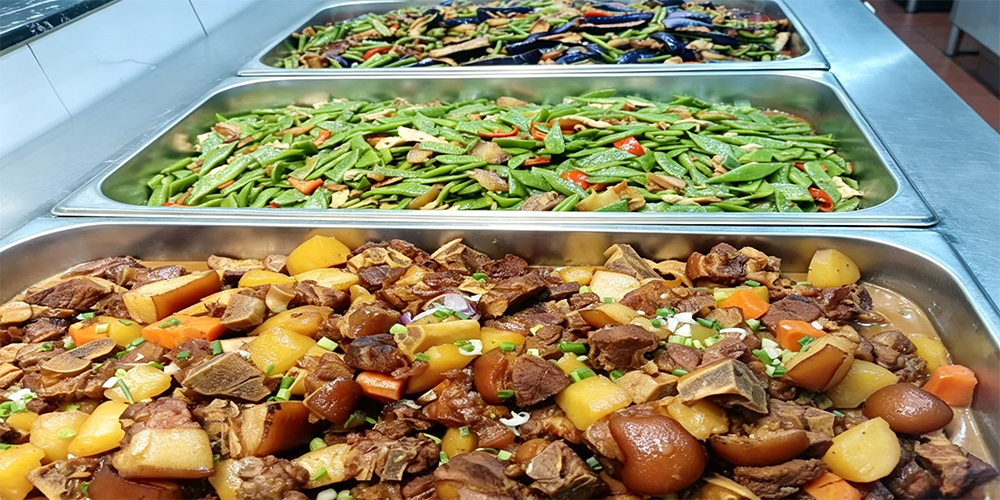
该模式的基础架构由两大核心部分组成:食材原材料成本与管理服务费用。食材实报实销意味着所有进入厨房采购的米面粮油、生鲜蔬果、调味品等物资,均需凭借正规发票或收据,按实际发生金额计入客户账户。这部分资金通常专款专用,不经过服务提供商的利润池,确保了每一分钱都花在食材上。而管理费则是餐饮服务商提供的人工工资、水电燃气损耗、设备折旧以及公司运营利润的体现。在广东采鲜餐饮的实践中,管理费率通常根据项目规模、供餐人数及服务标准进行差异化设定,常见的有固定金额包干制或按营业额百分比计提制,具体需在合同中明确约定。
关于食材核算的具体流程,其严谨性直接关系到最终账单的准确性。首先是入库验收环节,每一批次的食材进场都必须经过双方指定人员的双签确认。广东采鲜餐饮引入了数字化供应链系统,要求供应商送货单必须附带价格明细、重量及质检报告。其次是对账机制,通常采取周结或月结的方式。每周核对一次采购单据,月末汇总形成正式报表。在这一过程中,任何退换货、损耗或促销抵扣都需单独列示,确保账面数据与实际库存相符。若遇市场价格剧烈波动,双方通常会约定一个调价触发机制,避免单方面承担市场风险。
在管理费用核算方面,难点在于如何界定“隐性成本”。传统模式下,水电费往往包含在食材报价里,导致成本模糊。而在实报实销模式下,广东采鲜餐饮倾向于将能耗成本单独列出或由委托方直接支付。对于人工成本的管理费计算,则依据编制内的人员数量、薪资水平及绩效考核结果来确定。例如,厨师长、帮厨、清洁工等不同岗位的薪酬结构会有所不同,这些均作为管理成本的基数。此外,设备维护费和低值易耗品(如清洁工具、打包盒)的费用分摊比例也需要在初期测算清楚,防止后期因杂项费用产生纠纷。
为了保障财务透明与合规,第三方审计在其中扮演着重要角色。广东采鲜餐饮建议定期邀请外部会计事务所对财务流水进行抽查,重点核查食材采购单价是否高于市场平均水平,以及管理费支出是否有对应凭证。同时,委托方有权随时查阅后台进销存数据,这种开放式的财务监管不仅提升了信任度,也倒逼餐饮服务商优化内部管理。一旦发现问题,双方可依据合同条款启动整改程序,这比事后追偿更为高效。
最后,这种核算模式的核心价值在于实现了风险共担与品质优先。由于食材费用据实报销,餐饮企业不再为了追求利润而通过降低食材质量来压缩成本,从而从根本上杜绝了“偷工减料”的诱因。对于委托方而言,虽然需要投入更多精力进行监督,但换来的是食品安全的绝对可控和预算的精准管理;对于像广东采鲜餐饮这样的专业服务方而言,稳定的管理费收入降低了经营风险,使其能更专注于菜品研发与服务提升。综上所述,“管理费加食材实报实销”不仅是一种财务手段,更是一种基于长期主义的合作契约,只有通过精细化的核算与透明的沟通,方能实现真正的双赢局面。
Copyright © 2006-2026


